

Industriemaschinen importieren: Gesamtkosten bis zur Inbetriebnahme in Deutschland kalkulieren
7 Min. Lesezeit
Wer Industriemaschinen importiert, kalkuliert neben dem Kaufpreis auch Logistik, Einfuhrabwicklung, Standortvorbereitung, Montage und Abnahme – und trennt dabei endgültige Kosten von vorübergehendem Liquiditätsbedarf.
BIGEXPORT Redaktion
Maschinen & Industrieausrüstung
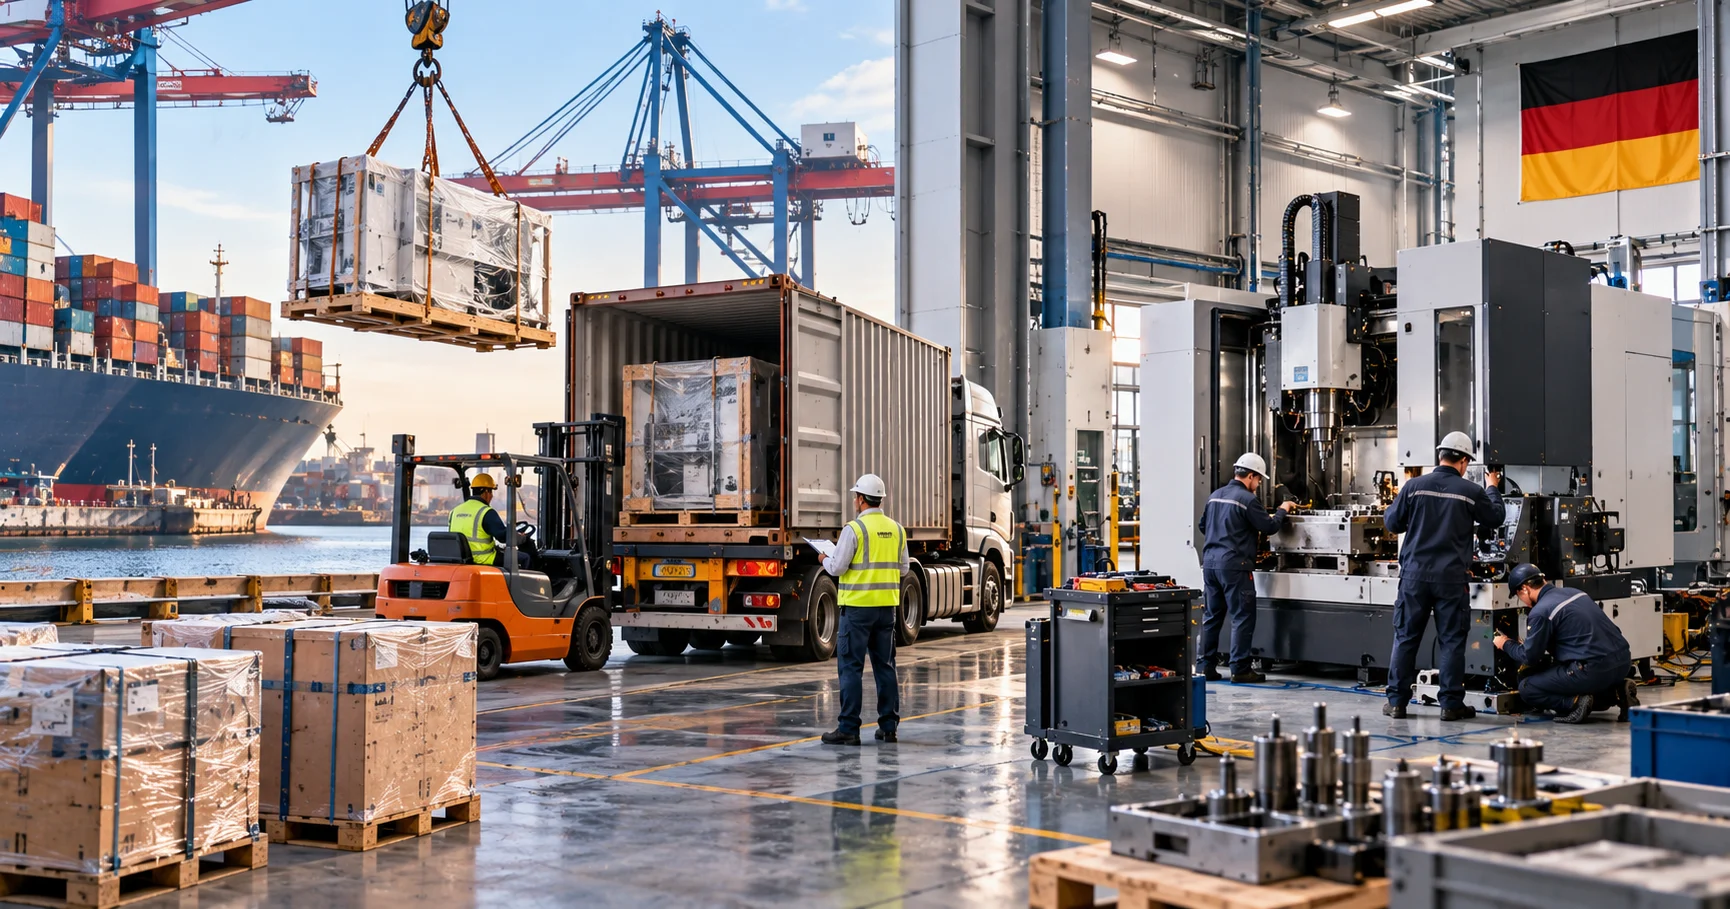
Wer Industriemaschinen importiert, kalkuliert neben dem Kaufpreis auch Logistik, Einfuhrabwicklung, Standortvorbereitung, Montage und Abnahme – und trennt dabei endgültige Kosten von vorübergehendem Liquiditätsbedarf.
Welche Kosten gehören zum Maschinenimport?
Die Gesamtkosten bis zur Inbetriebnahme umfassen alle Aufwendungen, die eine importierte Maschine am vorgesehenen Standort betriebsbereit machen. Ein belastbarer Angebotsvergleich setzt deshalb dieselbe technische Leistung, denselben Übergabepunkt und dieselben Abnahmekriterien voraus.
Die Kalkulationsgrenze zuerst festlegen
„Geliefert“ bedeutet nicht automatisch „aufgestellt“, und „in Betrieb genommen“ bedeutet nicht zwingend „für die Serienproduktion freigegeben“. Definieren Sie deshalb, ob Ihre Kalkulation mit dem Probelauf, der technischen Abnahme oder dem nachgewiesenen Produktionsbetrieb endet.
Eine praktikable Kostenstruktur lautet:
Gesamtkosten bis zur vereinbarten Abnahme = Maschinenpreis + technische Zusatzleistungen + Logistik + Einfuhrkosten + Standortvorbereitung + Montage und Anlauf + Finanzierungskosten + Risikoreserve.
Abziehbare Einfuhrumsatzsteuer ist getrennt als Liquiditätsbedarf zu behandeln; ein nicht abziehbarer Anteil gehört dagegen in die Kostenbetrachtung. Ob und unter welchen Voraussetzungen ein Abzug möglich ist, muss die Steuerabteilung oder ein qualifizierter Steuerberater für den konkreten Import prüfen.
Kostenmatrix für den Angebotsvergleich
Kostenblock | Typische Positionen | Im Angebot klären | Häufige Kalkulationslücke |
|---|---|---|---|
Maschine und Ausstattung | Grundmaschine, Werkzeuge, Schutzvorrichtungen, Software | Exakte Konfiguration und Lizenzumfang | Benötigte Optionen fehlen |
Prüfung und Dokumentation | Werksabnahme, Inspektion, technische Unterlagen | Prüfumfang, Sprache, Nachweise | Wiederholungsprüfung und Übersetzungen |
Verpackung und Transport | Exportverpackung, Vorlauf, Hauptlauf, Nachlauf | Abmessungen, Gewichte, benannter Lieferort | Übermaß, Umschlag und Verpackungsentsorgung |
Einfuhrabwicklung | Zoll, Abfertigungsentgelt, mögliche Zusatzabgaben | Warennummer, Ursprung, Vertretungsumfang | Lagerkosten bei ungeklärten Unterlagen |
Aufstellung | Entladung, Kran, Einbringung, Fundament | Verantwortlicher je Arbeitsschritt | Transport vom Hallentor zum Maschinenplatz |
Montage und Anlauf | Techniker, Reisen, Medienanschlüsse, Testmaterial | Leistungsumfang und Abnahmekriterien | Wartezeiten und zusätzliche Technikertage |
Finanzierung und Risiko | Bankentgelte, Währungsabsicherung, Reserve | Zahlungsplan und Angebotsgültigkeit | Hohe Vorauszahlung und Terminverschiebung |
Jede Position erhält einen Betrag, eine Währung, einen Verantwortlichen und einen Status: enthalten, separat angeboten oder noch ungeklärt. Ungeklärte Positionen sollten nicht mit null angesetzt werden, sondern als offene Budgetannahme sichtbar bleiben.
Wie verändern Incoterms 2020 den Kostenvergleich?
Incoterms 2020 verteilen bestimmte Lieferpflichten, Kosten und Transportrisiken zwischen Verkäufer und Käufer. Sie ersetzen keine Vereinbarung über Montage, Zahlungsbedingungen, Eigentumsübergang, Konformität oder die erfolgreiche Inbetriebnahme.
Nicht nur die Klausel, sondern den Ort vergleichen
Ein Angebot „FCA Werk des Herstellers“ ist wirtschaftlich nicht unmittelbar mit „DAP Betriebsadresse Deutschland“ vergleichbar. Ergänzen Sie zu jedem Angebot diejenigen Leistungen, die bis zu Ihrem einheitlichen Kalkulationsendpunkt fehlen.
Lieferbedingung | Wesentliche Verkäuferleistung | Beim Käufer zusätzlich einplanen | Entscheidender Prüfpunkt |
|---|---|---|---|
FCA, benannter Ort | Übergabe an den vom Käufer benannten Frachtführer gemäß vereinbartem Ort; Ausfuhrabfertigung | Haupttransport, gegebenenfalls Versicherung, Einfuhr und Weitertransport | Am Verkäuferwerk gehört die Verladung zur Übergabe; andernorts gelten andere Übergabedetails |
CIP, benannter Bestimmungsort | Beförderung und vorgeschriebene Transportversicherung bis zum Bestimmungsort | Einfuhrabwicklung sowie nicht eingeschlossene Zielortleistungen | Risiko geht bereits bei Übergabe an den Frachtführer über, nicht erst am Ziel |
DAP, benannter Bestimmungsort | Transport bis zum Bestimmungsort, bereit zur Entladung | Entladung, Einfuhrabwicklung, Einfuhrabgaben und gegebenenfalls Einbringung | Ist der Lieferpunkt das Werktor oder ein konkret erreichbarer Entladeplatz? |
DPU, benannter Bestimmungsort | Transport und Entladung am Bestimmungsort | Einfuhrabwicklung, Einfuhrabgaben und gegebenenfalls interne Einbringung | Entladung ist nicht automatisch Positionierung auf dem Fundament |
Schnittstellen schriftlich schließen
Bei schweren Maschinen muss vor der Bestellung feststehen, wer Kran, Anschlagmittel, Zufahrtsprüfung und Einbringung organisiert. Auch ein Transportangebot bis zur Betriebsadresse kann die Bewegung innerhalb der Halle ausschließen.
Entscheidungsregel: Vergleichen Sie nicht nur „Maschinenpreis plus Fracht“, sondern den vollständigen Leistungsumfang bis zur gleichen Abnahme. Schreiben Sie Lieferklausel, präzisen Ort und „Incoterms 2020“ in Anfrage und Vertrag.
Wie werden Zoll, Einfuhrumsatzsteuer und Importnachweise kalkuliert?
Zoll und mögliche weitere Einfuhrabgaben hängen unter anderem von der Einreihung, dem Warenursprung und dem maßgeblichen Zollwert ab. Die Einfuhrumsatzsteuer benötigt eine eigene Berechnung und Liquiditätsplanung, weil ihre Bemessungsgrundlage nicht einfach mit dem Maschinenpreis gleichgesetzt werden darf.
Warennummer und Ursprung vor der Bestellung prüfen
Der HS-Code des Lieferanten ist ein Ausgangspunkt, aber keine ausreichende Absicherung für die deutsche Einfuhrkalkulation. Beschaffen Sie Funktionsbeschreibung, technische Daten, Zeichnungen und Angaben dazu, ob eine vollständige Maschine, eine Linie oder einzelne Komponenten geliefert werden.
Lassen Sie die zutreffende Einreihung und die daraus folgenden Maßnahmen anhand offizieller Quellen wie dem deutschen Zoll, EZT-online oder TARIC prüfen. Bei erheblicher Unsicherheit kann eine verbindliche Zolltarifauskunft sinnvoll sein; Voraussetzungen und Reichweite sind mit dem Zoll oder einem qualifizierten Zollberater zu klären.
Versandland und Warenursprung sind nicht dasselbe. Planen Sie eine mögliche Zollvergünstigung erst dann ein, wenn deren Voraussetzungen und erforderliche Ursprungsnachweise für den konkreten Fall geprüft sind.
Zollwert nicht aus dem Rechnungsbetrag schätzen
Für die Budgetierung müssen Rechnungspreis, Transportbestandteile und weitere möglicherweise relevante Zahlungen getrennt vorliegen. Beistellungen, Lizenzzahlungen oder andere preisbezogene Vereinbarungen können eine zusätzliche Zollwertprüfung erforderlich machen.
Lassen Sie die konkrete Behandlung anhand der Transaktion bestätigen, statt pauschal jeden Nebenkostenposten zum Zollwert zu addieren. Die Berechnung der Einfuhrumsatzsteuer ist anschließend separat zu prüfen, einschließlich gegebenenfalls einzubeziehender Nebenkosten.
Kostenrechnung und Liquidität auseinanderhalten
Position | Wirtschaftliche Betrachtung | Liquiditätsplanung |
|---|---|---|
Zoll und nicht erstattbare Abgaben | Kostenbestandteil | Zahlung beziehungsweise Abwicklung einplanen |
Einfuhrumsatzsteuer mit bestätigter Abzugsmöglichkeit | Nicht als endgültige Nettokosten ansetzen | Mögliche Vorfinanzierung berücksichtigen |
Nicht abziehbare Einfuhrumsatzsteuer | Kostenbestandteil | Zahlungsbedarf einplanen |
Bank-, Garantie- und Abfertigungsentgelte | Kostenbestandteil | Nach tatsächlicher Fälligkeit erfassen |
Prüfhinweis: Zollmaßnahmen, steuerliche Voraussetzungen und Einfuhrformalitäten sind für die konkrete Maschine und den geplanten Einfuhrzeitpunkt anhand amtlicher Quellen zu bestätigen. Allgemeine Kalkulationshilfen ersetzen keine fallbezogene Prüfung.
Welche Aufwendungen entstehen am deutschen Standort?
Standortvorbereitung, Montage und Produktionsanlauf können erhebliche Zusatzkosten verursachen, wenn das Lieferangebot nur die Maschine umfasst. Diese Leistungen müssen vor der Bestellung technisch beschrieben und eindeutig zwischen Lieferant, Käufer und lokalen Dienstleistern aufgeteilt werden.
Gebäude, Medien und Einbringung
Prüfen Sie Hallentore, Transportwege, Bodenbelastbarkeit, Aufstellfläche und Wartungszugänge anhand belastbarer Zeichnungen. Hinzu kommen je nach Maschine Stromversorgung, Druckluft, Kühlung, Absaugung, Netzwerk und Schnittstellen zu vorhandenen Anlagen.
Ein Fundamentplan allein beantwortet noch nicht, wer Statikprüfung, Bauarbeiten, Verankerung oder Ausrichtung bezahlt. Fordern Sie deshalb eine Liste der bauseitigen Leistungen mit erforderlichen Fertigstellungsterminen an.
Sicherheit und technische Unterlagen
Die für das Bereitstellen und den Betrieb in Deutschland einschlägigen Anforderungen sind anhand von Maschinenart, Lieferumfang und geplanter Verwendung zu prüfen. Lassen Sie insbesondere klären, welche Konformitätsverfahren, Kennzeichnungen, Erklärungen, Betriebsanleitungen und gegebenenfalls Integrationsleistungen erforderlich sind.
Nutzen Sie dafür einschlägige EU- und deutsche Behördenquellen sowie qualifizierte Fachberater. Bei Gebrauchtmaschinen, unvollständigen Maschinen oder verketteten Anlagen sollte die Verantwortungsverteilung ausdrücklich untersucht werden.
Kalkulieren Sie erforderliche fachliche Prüfungen und Anpassungen vor der Bestellung. Ein Zertifikatsdokument oder ein Foto einer Kennzeichnung ersetzt weder die technische Prüfung noch die eigene Lieferantensorgfalt.
Werksabnahme, Montage und Standortabnahme
Eine Werksabnahme vor Versand, häufig FAT genannt, kann technische Abweichungen früh sichtbar machen. Legen Sie Testmaterial, Messmethoden, Leistungswerte und den Umgang mit offenen Punkten vertraglich fest.
Für die Standortabnahme, häufig SAT genannt, benötigen Sie zusätzlich Regeln zu Montageabschluss, Medienversorgung und Testbedingungen. Vereinbaren Sie außerdem Technikersätze, Reise- und Übernachtungskosten, Wartezeiten sowie die Kostenverteilung bei Wiederholungsprüfungen.
Personalschulung, Ausschuss im Anlauf, Testmaterial und anfängliche Ersatzteile gehören ebenfalls in das Budget, soweit sie bis zu Ihrem definierten Abnahmeziel anfallen. Laufende Energie-, Wartungs- und Verbrauchskosten sollten dagegen in einer ergänzenden Lebenszykluskostenrechnung erscheinen.
Wie entsteht aus Lieferantenangeboten ein belastbares Importbudget?
Ein belastbares Importbudget entsteht durch eine einheitliche RFQ, dokumentierte Annahmen und einen kostenbezogenen Zahlungsplan. Offene technische und logistische Fragen werden dabei sichtbar bewertet, statt in einem pauschalen Sicherheitszuschlag zu verschwinden.
Schrittweise Checkliste für den Einkauf
1. Leistungsziel definieren: Kapazität, Bearbeitungsqualität, Materialien, Schnittstellen und Abnahmekriterien festlegen.
2. Lieferumfang vereinheitlichen: Werkzeuge, Software, Dokumentation, Verpackung, Schulung und Ersatzteile einzeln abfragen.
3. Logistikdaten beschaffen: Packstücke, Abmessungen, Gewichte, Schwerpunkt, Hebepunkte und Lieferadresse bestätigen lassen.
4. Lieferbedingung festlegen: Incoterm, benannten Ort und enthaltene Transportleistungen präzisieren.
5. Einfuhr prüfen: Einreihung, Ursprung, Zollwertannahmen, mögliche Abgaben und Unterlagen mit Fachleuten klären.
6. Standort kalkulieren: Angebote für Fundament, Medienanschlüsse, Entladung, Einbringung und Montage einholen.
7. Zahlungsplan modellieren: Anzahlung, Versandzahlung, Abnahmezahlung, Währung und Finanzierungskosten erfassen.
8. Szenarien vergleichen: Basisfall und konkrete Abweichungen wie Lagerung, Terminverschiebung oder zusätzliche Technikertage berechnen.
9. Budget freigeben: Offene Punkte, Verantwortliche und späteste Klärungstermine dokumentieren.
Zahlungsrisiko und Reserve begründen
Bei Fremdwährungsangeboten sollten Wechselkursannahme und Angebotsgültigkeit sichtbar sein. Vergleichen Sie nicht nur die Endsumme, sondern auch die maximale Kapitalbindung vor erfolgreicher Abnahme.
Falls ein Akkreditiv vorgesehen ist, kalkulieren Sie Bankentgelte und stimmen Sie die verlangten Dokumente auf die tatsächliche Lieferung ab. Ein dokumentengerechter Zahlungsmechanismus bestätigt nicht automatisch die technische Funktionsfähigkeit der Maschine.
Bilden Sie Reserven aus konkreten Risiken: fehlende Packdaten, unklare Einbringung oder noch offene Fundamentanforderungen. So erkennt die Einkaufsleitung, welche Rückfrage das Budget tatsächlich belastbarer macht.
Was in die RFQ gehört
Die Anfrage sollte technische Spezifikation, Zielstandort, gewünschten Lieferumfang, Lieferbedingung, Terminfenster und Abnahmebedingungen enthalten. Fordern Sie getrennte Preise für Maschine, Optionen, Transport, Montage und Schulung sowie eine ausdrückliche Ausschlussliste.
BIGEXPORT ist eine KI-unterstützte, vertrauliche B2B-Plattform für RFQ-Kommunikation und Matching; Anfragen werden nicht auf einer öffentlichen RFQ-Liste veröffentlicht. Die Plattform erhebt keine Transaktionsprovision und wird weder Vertragspartei noch Zollabwickler oder Treuhandanbieter. Lieferantenprüfung, Vertragsgestaltung und die Absicherung von Zahlung, Qualität und Lieferung bleiben in Ihrer Verantwortung.
Häufige Fragen
Addieren Sie Maschinenpreis, technische Zusatzleistungen, Logistik, Einfuhrkosten, Standortvorbereitung, Montage und Anlauf bis zur festgelegten Abnahme. Ergänzen Sie Finanzierungskosten und eine begründete Risikoreserve, ohne bereits enthaltene Leistungen doppelt anzusetzen. Führen Sie abziehbare Einfuhrumsatzsteuer separat im Liquiditätsplan.
Transparent ist eine Lieferbedingung dann, wenn Ort, Übergabe und verbleibende Käuferleistungen präzise beschrieben sind. FCA kann eine eigenständig organisierte Transportlösung erleichtern, während DAP einen größeren Transportumfang beim Verkäufer bündelt. Vergleichen Sie beide Varianten erst nach Ergänzung aller fehlenden Leistungen bis zum gleichen Abnahmeziel.
Für die Zahlungsplanung muss sie berücksichtigt werden, soweit ein entsprechender Finanzierungsbedarf entsteht. Ob sie endgültige Kosten darstellt, hängt insbesondere von der im konkreten Fall bestätigten Abzugsmöglichkeit ab. Lassen Sie Berechtigung, Belege und zeitlichen Ablauf steuerlich prüfen und bilden Sie Kostenbudget und Liquiditätsplan getrennt ab.
Fordern Sie eine verbindliche Leistungsabgrenzung einschließlich bauseitiger Voraussetzungen und ausgeschlossener Arbeiten. Definieren Sie Technikerumfang, Reisekosten, Wartezeiten, Testmaterial und messbare Abnahmekriterien. Vereinbaren Sie außerdem, wie Zusatzleistungen beauftragt und Wiederholungsprüfungen nach Ursache zugeordnet werden.
Beschaffen Sie technische Spezifikation, Lieferumfang, Aufstellplan, Anschlussdaten und belastbare Transportangaben. Ergänzen Sie Vertragsentwurf, Zahlungsplan, Abnahmeverfahren sowie die zur Einfuhr und Konformitätsprüfung benötigten Unterlagen. Prüfen Sie Identität, Leistungsfähigkeit und Referenzen des Lieferanten eigenständig; die Teilnahme an einer RFQ ersetzt keine Due Diligence.