

Importar envases plásticos a España: impuesto, contenido reciclado y documentos del proveedor
8 min de lectura
Para importar envases plásticos a España, compruebe el alcance del impuesto con la AEAT y exija al proveedor pesos, composición y pruebas del contenido reciclado antes de calcular el coste de compra.
Equipo editorial de BIGEXPORT
Embalaje
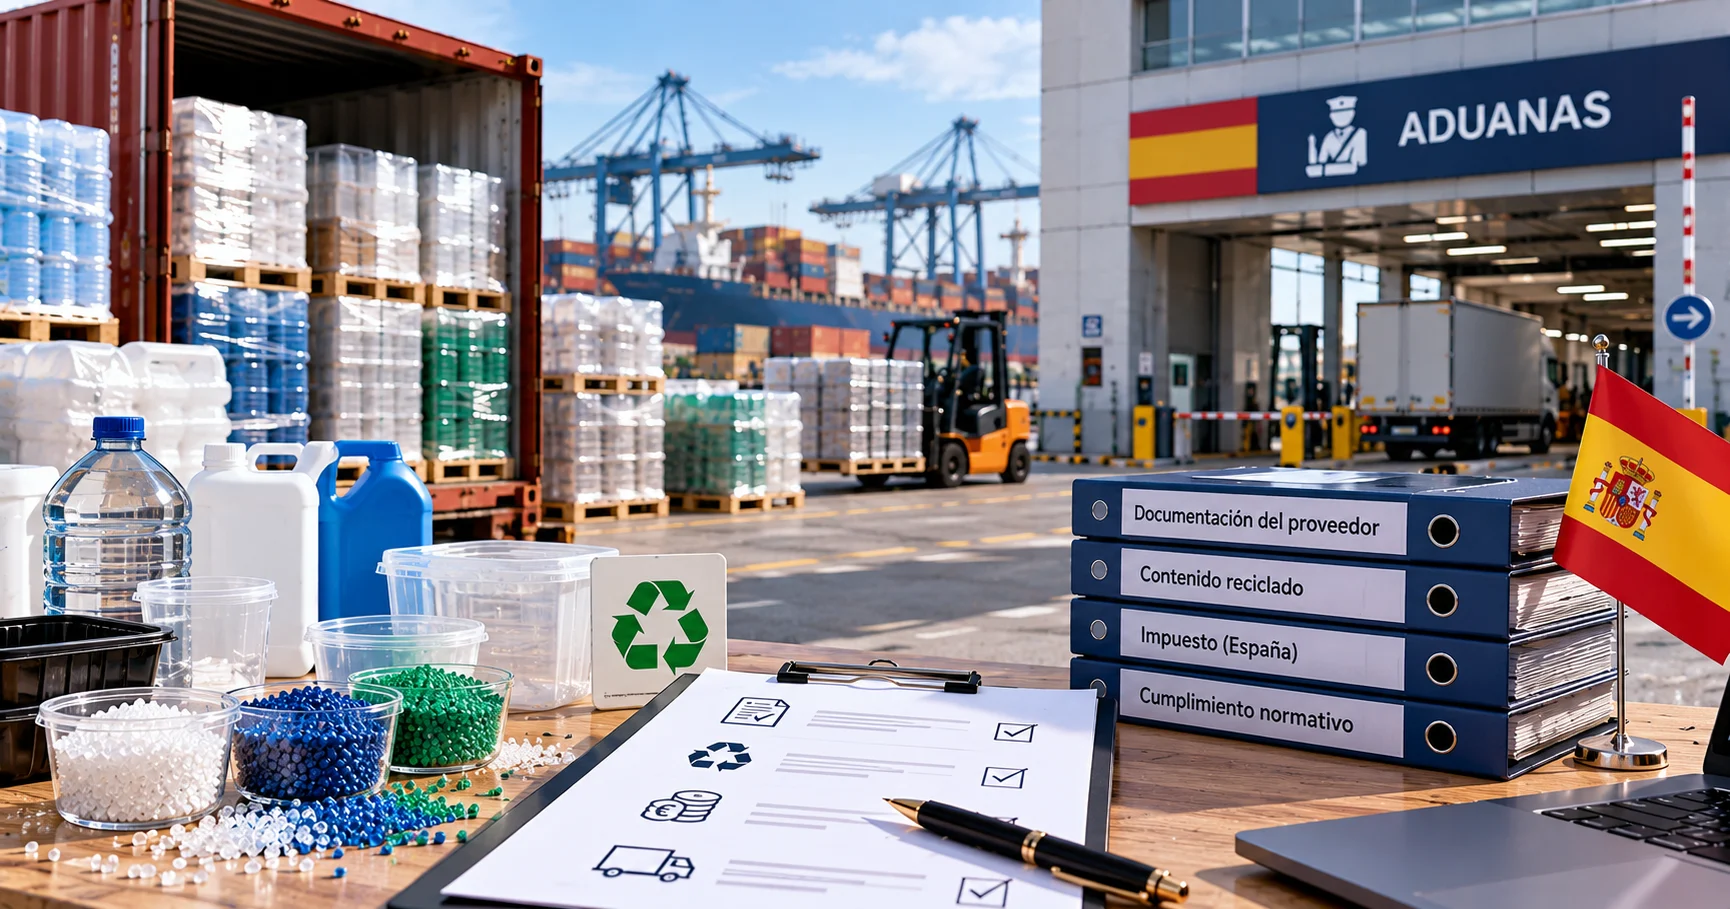
Para importar envases plásticos a España, compruebe el alcance del impuesto con la AEAT y exija al proveedor pesos, composición y pruebas del contenido reciclado antes de calcular el coste de compra.
Qué comprobar sobre el impuesto antes de comprar
El análisis del impuesto sobre los envases de plástico no reutilizables debe partir del producto, su uso y la operación de entrada en España. Confirme con la Agencia Tributaria o un asesor fiscal el tratamiento aplicable antes de cerrar el pedido.
No basta con que la factura describa la mercancía como «envases», «embalajes» o «productos de plástico». Compras necesita información técnica suficiente para que quien prepare las declaraciones pueda determinar el alcance fiscal y justificar los datos utilizados.
Delimitar los productos y componentes
Prepare un inventario que distinga los envases comprados vacíos de los embalajes que acompañan a otras mercancías. Incluya botellas, bandejas, tapones, películas, bolsas y otros componentes presentes, sin presumir que todos reciben el mismo tratamiento.
Para cada referencia, documente:
Función y uso previsto del artículo.
Materiales y peso de cada componente.
Cantidad de plástico y proporción declarada como reciclada.
Características que respaldan una posible condición de reutilizable.
Presentación de suministro: unidades, conjuntos, bobinas o piezas.
Que un producto pueda volver a utilizarse físicamente no demuestra por sí solo su clasificación fiscal como reutilizable. Solicite su diseño, especificaciones de uso y documentación técnica, y contraste su suficiencia con un especialista.
Distinguir importación y adquisición desde otro país de la UE
La compra a un proveedor situado fuera de la UE no debe analizarse igual que una adquisición de mercancías que llegan desde otro Estado miembro. Compruebe el recorrido real, la situación aduanera y la entidad que realiza cada operación, no solo el domicilio que figura en la factura.
Consulte en la Sede electrónica de la AEAT, dentro del apartado dedicado al impuesto especial sobre los envases de plástico no reutilizables, el ámbito objetivo, los supuestos de no sujeción o exención y las obligaciones correspondientes. Verifique también allí el tipo impositivo, las reglas de acreditación y los procedimientos vigentes para su operación.
Decisión de compra: no acepte «exento», «reutilizable» o «100 % reciclado» como conclusión fiscal. Son afirmaciones que necesitan documentación y una revisión de su aplicación al suministro concreto.
Qué pruebas pedir sobre el contenido reciclado
El contenido reciclado debe poder relacionarse con las referencias y los lotes que realmente recibirá el importador. Antes de atribuirle un efecto fiscal, confirme qué acreditación admite la normativa aplicable y si la documentación del proveedor cumple esas condiciones.
Una declaración comercial, una ficha técnica y un certificado tienen funciones diferentes. Compras debe evitar que se intercambien como si fueran pruebas equivalentes.
Separar información técnica y acreditación fiscal
Pida al proveedor el porcentaje de plástico reciclado, la base utilizada para calcularlo y el peso de plástico por unidad. En un envase multimaterial, «30 % reciclado» resulta ambiguo si no aclara si se refiere al conjunto, a una capa o únicamente a la fracción plástica.
Solicite también información sobre el fabricante y la planta cuando sea necesaria para vincular la documentación al producto. Si recibe un certificado, revise su emisor, alcance, período de cobertura, referencias incluidas y método de trazabilidad.
Documento o evidencia | Para qué sirve en compras | Qué comprobar antes de aceptarlo |
|---|---|---|
Ficha técnica por referencia | Conocer materiales, estructura y pesos | Versión, unidades de medida y correspondencia con el producto |
Declaración del proveedor | Recoger su compromiso sobre composición y suministro | Firmante, referencias, lotes y fundamento de los datos |
Certificado de contenido reciclado | Aportar evidencia dentro de su alcance | Emisor, cobertura, trazabilidad y admisibilidad fiscal |
Desglose de pesos | Preparar cálculos por componente y pedido | Separación entre plástico, otros materiales y embalaje auxiliar |
Factura y lista de bultos | Conciliar cantidades y expedición | Coincidencia con pedido, referencias y documentos técnicos |
Informe de inspección | Comprobar los aspectos incluidos en la inspección | Método, muestra y límites: no sustituye automáticamente otras pruebas |
Revisar trazabilidad y coherencia
Compruebe que la entidad y la instalación cubiertas por la evidencia guardan relación con el fabricante del suministro. Si compra a un distribuidor, pida la documentación necesaria para mantener esa relación documental sin confundir vendedor y fabricante.
Verifique también que los porcentajes y pesos coincidan entre oferta, ficha técnica y expediente del envío. Una diferencia puede deberse a una modificación de diseño, pero necesita explicación antes de utilizar los datos.
No dé por suficiente una certificación ambiental general ni una referencia aislada a una norma técnica. Confirme con la AEAT o su asesor qué certificación, emisor y condiciones de reconocimiento resultan aceptables para acreditar el plástico reciclado en su caso.
Alerta documental: un certificado auténtico puede no cubrir su referencia, su planta o su período de suministro. La autenticidad y la aplicabilidad son comprobaciones distintas.
Cómo calcular el coste comparable de cada oferta
Compare las ofertas con la misma unidad de compra, el mismo punto de entrega y el mismo criterio documental sobre el plástico reciclado. Mantenga separados el precio comercial, los costes logísticos y los conceptos fiscales pendientes de confirmar.
Un precio por millar no permite comparar adecuadamente dos propuestas si cambian el peso unitario, los componentes incluidos o las condiciones de entrega. Tampoco conviene valorar igual un porcentaje reciclado documentado y otro que solo aparece en un correo comercial.
Construir una hoja de coste por referencia
Como estructura de trabajo, calcule:
Coste de aprovisionamiento = mercancía + transporte y seguro aplicables + despacho y gestión + aranceles aplicables + impuesto estimado + otros costes identificados.
Analice el IVA de importación por separado, distinguiendo su posible tratamiento fiscal del impacto de tesorería. El código arancelario, el origen y el valor en aduana deben revisarse con el representante aduanero; el código HS propuesto por el proveedor es un dato de partida, no una validación.
Para una primera simulación del impuesto, una vez confirmado el encuadre de la operación, utilice:
Cuota estimada = kilogramos de plástico no reciclado sujetos × tipo impositivo aplicable confirmado.
El dato de entrada no debe ser el peso bruto de los bultos. Antes de calcular, identifique qué componentes entran en el análisis y qué contenido reciclado puede acreditarse conforme al criterio aplicable.
Trabajar con escenarios documentales
Prepare un escenario con el contenido reciclado cuya acreditación se haya considerado suficiente y otro sin reconocer la parte todavía no acreditada. Esta diferencia permite evaluar cuánto depende la rentabilidad de recibir documentación válida.
Indique en la comparación el Incoterm de Incoterms 2020 y el lugar convenido. No presuponga que una oferta DDP elimina todas las responsabilidades del comprador: confirme quién realizará la importación, cómo se gestionarán los impuestos y qué justificantes recibirá su empresa.
Qué documentos exigir al proveedor antes del embarque
El expediente del proveedor debe conectar las especificaciones contratadas con la mercancía expedida y los datos necesarios para su declaración. Acordar los entregables antes del pedido reduce la dependencia de correcciones posteriores al embarque.
Organice el expediente por referencia y envío. Mantenga un responsable interno para comprobar versiones, discrepancias y documentación pendiente.
Documentos técnicos, comerciales y de transporte
Solicite, según corresponda:
Ficha técnica aprobada, composición y pesos por componente.
Evidencia del contenido reciclado y vínculo con el suministro.
Factura comercial y lista de bultos con referencias consistentes.
Documento de transporte pertinente, como B/L en transporte marítimo.
Información de origen y clasificación arancelaria para su revisión.
Identificación de lotes y registros de control acordados.
Si los envases estarán en contacto con alimentos, añada un expediente específico de aptitud para el uso previsto. Compruebe con AESAN, las fuentes oficiales de la UE o un asesor especializado qué declaraciones, ensayos y condiciones resultan aplicables; una prueba de contenido reciclado no sustituye esa evaluación.
Revise por separado las posibles obligaciones españolas sobre envases y responsabilidad ampliada del productor. Consulte al MITECO o a un asesor competente para determinar cuáles pueden corresponder a su empresa, sin confundirlas con el impuesto.
Convertir la documentación en condición de compra
Defina en el pedido los documentos exigidos, su fecha de entrega y el procedimiento para resolver discrepancias. Acuerde cómo se comunicarán cambios de material, peso, fabricante o porcentaje reciclado antes de producir o expedir.
La inspección puede comprobar dimensiones, cantidades y otros parámetros pactados. No atribuya a una inspección visual capacidad para demostrar por sí sola el contenido reciclado o la admisibilidad fiscal de un certificado.
Cómo preparar una RFQ y aprobar la primera compra
Una RFQ útil permite cotizar el mismo envase y entregar evidencias comparables. La aprobación debe combinar precio, adecuación técnica y suficiencia documental, sin dejar la revisión fiscal para la llegada de la mercancía.
Incluya destino, aplicación, dimensiones, material, cantidades previstas, MOQ solicitado y calendario de entregas. Pida que el proveedor identifique expresamente cualquier desviación respecto a su especificación.
Lista de tareas para compras
1. Definir el producto: separar referencias, componentes y uso previsto.
2. Mapear la operación: identificar procedencia, recorrido y entidad importadora o adquirente.
3. Consultar el tratamiento: revisar con AEAT o asesor alcance, acreditación y obligaciones.
4. Pedir datos comparables: pesos, composición, contenido reciclado y evidencias.
5. Revisar al proveedor: comprobar identidad, capacidad documental y coherencia de las muestras.
6. Calcular escenarios: comparar coste puesto en destino y exposición por documentación pendiente.
7. Cerrar condiciones: fijar especificaciones, entregables y gestión de cambios.
8. Autorizar el embarque: conciliar documentos y resolver discrepancias.
9. Archivar el expediente: conservar la relación entre pedido, lote, evidencias y declaraciones.
Utilizar la RFQ sin delegar la diligencia debida
BIGEXPORT es una plataforma de comunicación y matching B2B confidencial apoyada por IA; las solicitudes no se publican en un tablón público. No verifica ni garantiza proveedores, productos o certificados, ni actúa como agente de aduanas o parte del contrato.
Preguntas frecuentes
Reúna su composición, función, diseño y forma de suministro. Contraste esos datos con el ámbito y los supuestos recogidos en la información oficial de la AEAT. Si existen dudas sobre reutilización o componentes, solicite una revisión fiscal antes de confirmar el pedido.
No presuponga que una declaración comercial basta para obtener el tratamiento fiscal previsto. Pida la evidencia correspondiente y compruebe que cubre el producto suministrado. Verifique con la AEAT o su asesor los requisitos de acreditación aplicables a la operación.
Solicite documentación que establezca la relación entre el certificado y la referencia, planta o lote suministrado. Revise si ese vínculo resulta suficiente para el uso fiscal previsto. Mientras siga sin resolverse, no trate ese contenido reciclado como acreditado en su presupuesto de aprobación.
No trate una adquisición desde otro Estado miembro como si fuera necesariamente una importación aduanera. Identifique el movimiento real de la mercancía y quién realiza la operación. Consulte las obligaciones fiscales y documentales específicas antes de copiar el procedimiento utilizado para proveedores extracomunitarios.
Las consecuencias dependen del error, de las obligaciones de cada parte y del contrato. Una cláusula comercial no sustituye las responsabilidades que puedan corresponder al declarante. Concilie pesos y cantidades antes de declarar y, si detecta una diferencia después, consulte el procedimiento de corrección con su asesor.