

Nhập khẩu vải vào Việt Nam: mã HS, xuất xứ và kiểm tra chất lượng trước khi đặt hàng
9 phút đọc
Để nhập khẩu vải vào Việt Nam, doanh nghiệp cần xác định mã HS theo đặc tính hàng, đối chiếu điều kiện xuất xứ và chốt tiêu chí kiểm tra chất lượng trước khi đặt hàng.
Đội ngũ biên tập BIGEXPORT
Dệt may & Thời trang
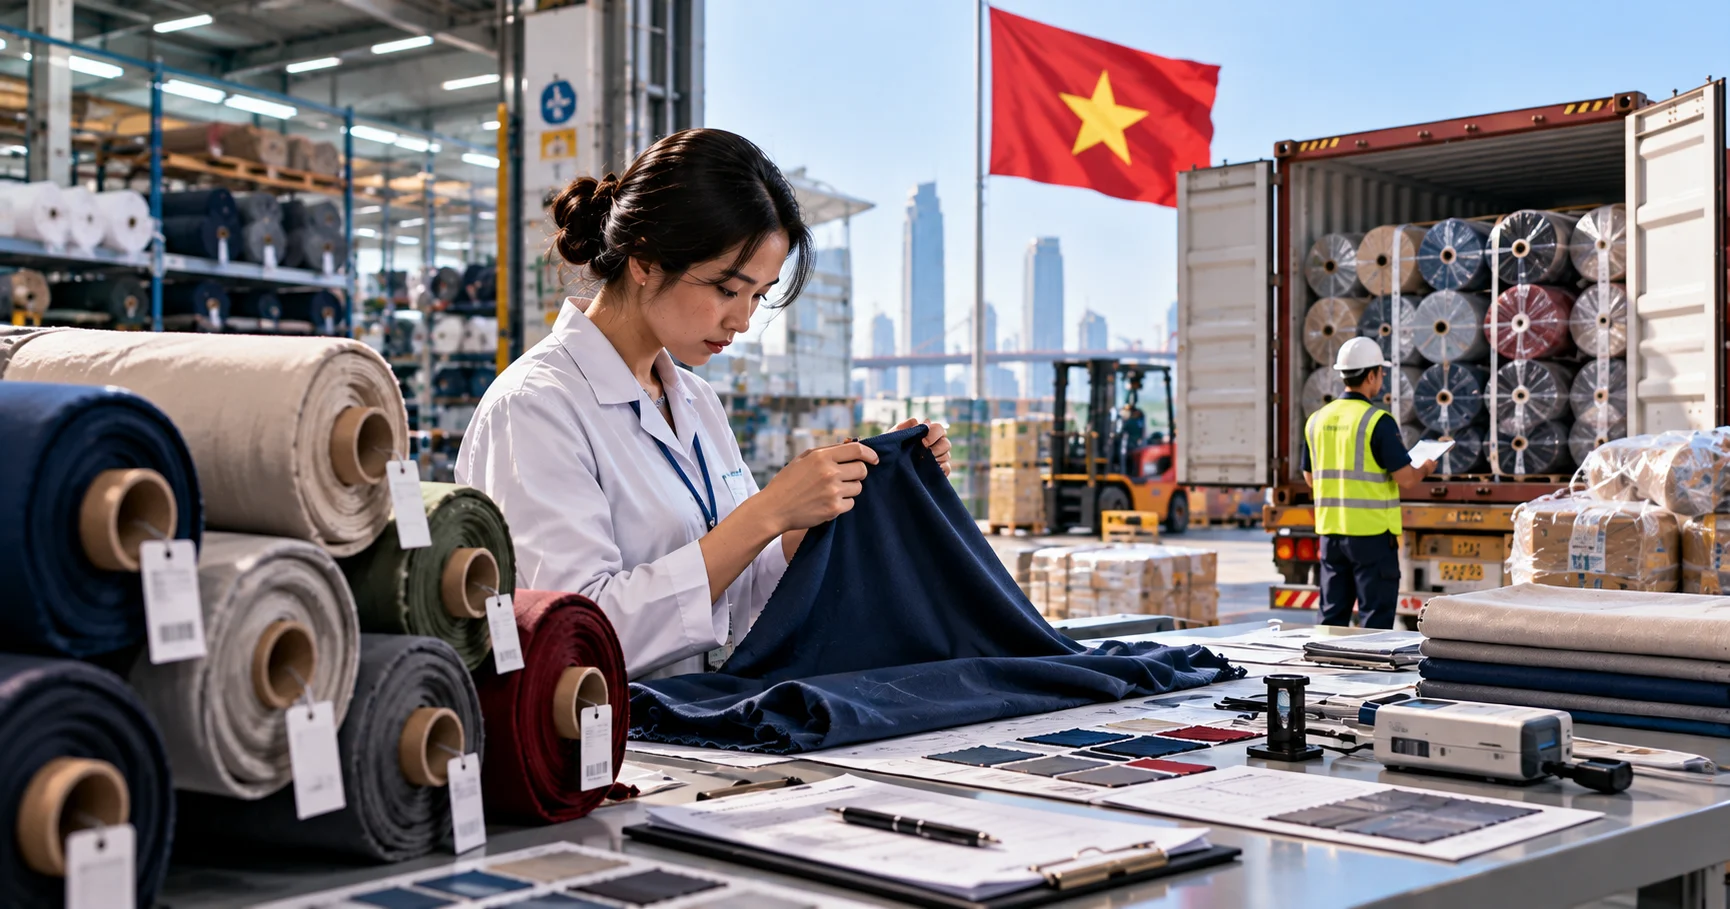
Để nhập khẩu vải vào Việt Nam, doanh nghiệp cần xác định mã HS theo đặc tính hàng, đối chiếu điều kiện xuất xứ và chốt tiêu chí kiểm tra chất lượng trước khi đặt hàng.
Xác định mã HS của vải từ thông số nào?
Mã HS của vải phải được xác định từ thành phần sợi, cấu trúc, tình trạng hoàn tất và các đặc tính phân loại liên quan. Tên thương mại hoặc mã do nhà cung cấp ghi trên báo giá chỉ là dữ liệu tham khảo, không thay thế việc đối chiếu biểu thuế và chú giải áp dụng tại Việt Nam.
Lập hồ sơ kỹ thuật trước khi tra mã
Yêu cầu nhà cung cấp gửi bảng thông số gắn với đúng mã hàng và mẫu vải dự kiến mua. Hồ sơ nên thể hiện:
- Tỷ lệ từng loại sợi theo khối lượng, không chỉ ghi “vải pha”.
- Cấu trúc dệt thoi, dệt kim hoặc không dệt.
- Định lượng g/m², khổ toàn phần và khổ hữu dụng.
- Tình trạng mộc, tẩy trắng, nhuộm, in hoặc hoàn tất khác.
- Thông tin lớp phủ, tráng, ép màng nếu có, gồm vật liệu và cấu tạo.
- Công dụng dự kiến và hình thức hàng khi nhập khẩu.
“Vải polyester chống thấm” chưa đủ để kết luận mã HS. Cần làm rõ cấu trúc nền và cách tạo tính chống thấm, chẳng hạn xử lý bề mặt hay phủ một lớp vật liệu.
Đối chiếu mã phía xuất khẩu và mã khai nhập khẩu
Mã HS trên chứng từ của nhà cung cấp có thể khác mã chi tiết sử dụng tại Việt Nam. Bộ phận nhập khẩu cần đối chiếu mô tả thực tế, quy tắc phân loại, chú giải và biểu thuế áp dụng tại thời điểm dự kiến khai báo.
Nếu thành phần hoặc cấu tạo còn nghi vấn, nên kiểm nghiệm mẫu và trao đổi với đơn vị tư vấn phân loại có chuyên môn. Với trường hợp phức tạp, tìm hiểu thủ tục xác định trước mã số qua cơ quan hải quan có thẩm quyền.
Điểm dừng trước khi đặt hàng: Chưa xác định được cấu tạo vải thì chưa nên coi mã HS, thuế suất hay tổng chi phí nhập khẩu là đã chốt.
Kiểm tra xuất xứ và dự toán thuế như thế nào?
Nước gửi hàng, nước xuất hóa đơn và xuất xứ của vải không nhất thiết trùng nhau. Muốn dự toán khả năng hưởng ưu đãi thuế, doanh nghiệp phải đối chiếu mã HS dự kiến, quy tắc xuất xứ và chứng từ theo hiệp định liên quan.
Không đồng nhất C/O với quyền hưởng ưu đãi
Có C/O không tự động đồng nghĩa lô vải được hưởng thuế suất ưu đãi đặc biệt. Cần kiểm tra loại chứng từ xuất xứ được chấp nhận, nội dung khai báo, điều kiện áp dụng và sự thống nhất với hồ sơ giao dịch.
Quy tắc xuất xứ có thể liên quan đến nguyên liệu hoặc công đoạn sản xuất cụ thể. Hãy đề nghị nhà cung cấp giải thích cơ sở xác định xuất xứ và khả năng cung cấp tài liệu hỗ trợ khi cần xác minh.
Soát tính nhất quán trước khi giao hàng
Yêu cầu bản dự thảo chứng từ xuất xứ nếu nhà cung cấp có thể cung cấp trước khi phát hành. Đối chiếu tên hàng, mã hàng, số lượng, thông tin hóa đơn, bên xuất khẩu và thông tin vận chuyển theo yêu cầu của cơ chế xuất xứ liên quan.
Các trường hợp hóa đơn bên thứ ba, chuyển tải hoặc lưu kho trung gian cần được xem xét riêng. Điều kiện hiện hành nên được xác nhận qua cơ quan hải quan, Bộ Công Thương, văn bản chính thức của hiệp định hoặc tư vấn đủ chuyên môn.
Lập hai kịch bản chi phí
Dự toán nên tách kịch bản được chấp nhận ưu đãi và kịch bản không được chấp nhận ưu đãi. Ngoài tiền hàng và vận tải, tính đến thuế nhập khẩu, thuế GTGT khâu nhập khẩu theo mức cần xác minh, kiểm nghiệm, lưu kho và vận chuyển nội địa.
Tách dòng tiền phải chi khỏi chi phí kế toán cuối cùng; cách xử lý thuế GTGT cần được bộ phận kế toán xác nhận. Không dùng mức thuế nhà cung cấp báo miệng làm căn cứ duy nhất để phê duyệt đơn hàng.
Kiểm tra chất lượng vải trước khi đặt hàng ra sao?
Kiểm tra chất lượng vải cần dựa trên công dụng cuối cùng, mẫu chuẩn được duyệt và giới hạn chấp nhận có thể đo lường. Kiểm nghiệm mẫu và kiểm hàng lô sản xuất là hai bước bổ sung cho nhau, không thể thay thế hoàn toàn.
Phân biệt các lớp kiểm tra
| Hạng mục | Câu hỏi cần trả lời | Bằng chứng nên yêu cầu | Giới hạn cần hiểu |
|---|---|---|---|
| Hồ sơ kỹ thuật | Vải được chào có đúng yêu cầu không? | Bảng thông số, mã hàng, mô tả hoàn tất | Thông số khai báo chưa chứng minh chất lượng thực tế |
| Kiểm nghiệm mẫu | Mẫu có đạt chỉ tiêu sử dụng không? | Báo cáo thử nghiệm nhận diện đúng mẫu | Kết quả mẫu không đại diện mặc nhiên cho cả lô |
| Kiểm hàng trước giao | Lô sản xuất có phù hợp hợp đồng không? | Báo cáo lấy mẫu, lỗi, kích thước, đóng gói | Kiểm tra lấy mẫu vẫn có rủi ro bỏ sót |
| Kiểm tra tuân thủ | Hàng có thuộc yêu cầu quản lý áp dụng không? | Hồ sơ và kết quả theo yêu cầu cần xác minh | Không thay thế kiểm tra chất lượng thương mại |
Chọn chỉ tiêu theo mục đích sử dụng
Với vải may mặc, thường cần cân nhắc thành phần sợi, định lượng, khổ hữu dụng, độ co sau giặt và độ bền màu. Tùy sản phẩm, bổ sung độ bền kéo, độ bền xé, xù lông, mài mòn hoặc độ lệch xiên sau xử lý.
Độ bền màu phải gắn với tác động cụ thể như giặt, ma sát khô, ma sát ướt hoặc mồ hôi. Hợp đồng cần ghi phương pháp thử, điều kiện thử và mức chấp nhận; chỉ ghi “đạt tiêu chuẩn quốc tế” không tạo căn cứ nghiệm thu rõ ràng.
Quản lý màu và sai khác giữa các cây vải
Duyệt mẫu màu nhỏ trước sản xuất, sau đó đối chiếu mẫu sản xuất thực tế với mẫu chuẩn đã thống nhất. Quy định điều kiện ánh sáng đánh giá màu, cách xử lý khác màu giữa lô nhuộm và khả năng tách lô khi giao.
Nếu dùng hệ thống chấm điểm lỗi bề mặt như hệ thống bốn điểm, phải thống nhất cách tính, phạm vi kiểm và ngưỡng chấp nhận. Đồng thời quy định cách đo chiều dài, khổ hữu dụng và xử lý thiếu mét.
Cảnh báo: Báo cáo thử nghiệm chỉ có giá trị phù hợp khi nhận diện được mẫu, phương pháp và phạm vi thử; một báo cáo cũ không chứng minh toàn bộ hàng sắp giao đạt yêu cầu.
Thẩm định nhà cung cấp và chốt điều kiện mua hàng thế nào?
Thẩm định nhà cung cấp phải làm rõ chủ thể ký hợp đồng, nguồn sản xuất và khả năng kiểm soát chất lượng của đơn hàng. Điều kiện mua hàng cần phân bổ rõ trách nhiệm giao nhận, kiểm hàng, thanh toán và xử lý hàng không phù hợp.
Kiểm tra doanh nghiệp và năng lực thực hiện
Đối chiếu tên pháp nhân trên báo giá, hợp đồng, hóa đơn và tài khoản nhận tiền. Nếu đơn vị chào hàng là thương nhân, yêu cầu làm rõ nhà máy sản xuất và trách nhiệm khi có lỗi.
Hỏi về MOQ theo màu, thời gian dệt hoặc nhuộm, năng lực giữ ổn định thông số và việc thuê gia công. Kiểm tra phạm vi, thời hạn và khả năng xác nhận trực tiếp với tổ chức phát hành đối với chứng nhận được viện dẫn.
So sánh báo giá trên cùng cơ sở
Chuẩn hóa báo giá theo cùng loại vải, khổ hữu dụng, định lượng, đơn vị tính và điều kiện giao hàng. Vải báo theo kg không thể so trực tiếp với vải báo theo mét nếu chưa quy đổi trên cơ sở thông số đã xác nhận.
Ghi điều kiện Incoterms 2020 cùng địa điểm hoặc cảng cụ thể. Incoterms không thay thế điều khoản thanh toán, chuyển quyền sở hữu hay nghiệm thu chất lượng; nếu dùng L/C, cần nhớ ngân hàng xử lý chứng từ chứ không kiểm tra thực tế vải.
Chuẩn bị RFQ nhập khẩu vải gồm những bước nào?
RFQ nhập khẩu vải nên mô tả đủ thông số để các nhà cung cấp chào cùng một cơ sở kỹ thuật và thương mại. Những điểm chưa chốt phải được đánh dấu để nhà cung cấp nêu phương án, thay vì tự diễn giải.
Checklist từ nhu cầu đến đơn đặt hàng
- Bước 1: Xác định sản phẩm cuối, lượng tiêu thụ và lịch cần hàng.
- Bước 2: Ghi thành phần, cấu trúc, định lượng, khổ hữu dụng, màu và hoàn tất.
- Bước 3: Yêu cầu mẫu, phương pháp thử và giới hạn chấp nhận.
- Bước 4: Thu thập dữ liệu phân loại HS; xác minh yêu cầu quản lý, ghi nhãn và kiểm tra chuyên ngành nếu có với cơ quan có thẩm quyền.
- Bước 5: Hỏi xuất xứ, chứng từ hỗ trợ và khả năng đáp ứng quy tắc ưu đãi dự kiến.
- Bước 6: Yêu cầu MOQ theo màu, tiến độ, đơn vị giá và điều kiện Incoterms 2020.
- Bước 7: Thống nhất kiểm hàng, truy xuất lô nhuộm và cơ chế xử lý sai lệch.
- Bước 8: Phê duyệt chi phí nhập khẩu theo kịch bản thuế trước khi ký.
Gửi yêu cầu đủ rõ nhưng có kiểm soát
RFQ ban đầu không nhất thiết phải chứa toàn bộ thiết kế độc quyền hoặc thông tin khách hàng cuối. Chỉ chia sẻ thêm tài liệu nhạy cảm khi cần thiết và khi đã có biện pháp bảo mật phù hợp.
BIGEXPORT là nền tảng giao tiếp và kết nối RFQ B2B bảo mật, có hỗ trợ AI, không phải sàn giao dịch hay bên bảo đảm chất lượng. Doanh nghiệp vẫn tự chịu trách nhiệm thẩm định đối tác và quyết định giao dịch.
Câu hỏi thường gặp
Không nên dùng ngay nếu chưa đối chiếu đặc tính thực tế và danh mục áp dụng tại Việt Nam. Hãy yêu cầu bảng thành phần, cấu trúc, thông tin hoàn tất và mẫu khi cần. Nếu có nhiều hướng phân loại, trao đổi với chuyên gia hoặc cơ quan hải quan trước khi chốt dự toán.
Không nên chỉ chọn mã theo tên loại sợi nổi bật trong tên thương mại. Cần xác định tỷ lệ theo khối lượng, cấu trúc vải và áp dụng quy tắc cùng chú giải liên quan. Khi dữ liệu nhà cung cấp thiếu hoặc mâu thuẫn, kiểm nghiệm thành phần là bước hỗ trợ cần cân nhắc.
Không, chứng từ xuất xứ vẫn cần đáp ứng điều kiện của cơ chế ưu đãi liên quan. Kiểm tra quy tắc xuất xứ, tính hợp lệ của chứng từ và sự nhất quán với hồ sơ nhập khẩu. Xác nhận quy định áp dụng tại thời điểm nhập hàng qua nguồn chính thức, đồng thời giữ dự toán không hưởng ưu đãi.
Mẫu đạt chưa chứng minh cả lô sản xuất đạt. Nên thỏa thuận quyền kiểm hàng, phạm vi lấy mẫu và bằng chứng nghiệm thu trước khi chốt lịch thanh toán. Cơ chế giữ lại tiền hoặc thanh toán theo mốc chỉ có hiệu lực thương mại khi được hai bên thống nhất rõ.
Tách riêng hàng nghi ngờ và lưu nhãn cây vải, số lô, ảnh đo cùng điều kiện kiểm tra. Đối chiếu với mẫu chuẩn, phương pháp đo và dung sai trong hợp đồng rồi thông báo trong thời hạn khiếu nại đã thỏa thuận. Nếu bất đồng, cân nhắc kiểm tra độc lập theo cơ chế giải quyết tranh chấp đã ký.